כל מה שצריך לדעת על: אובדן כושר עבודה מלא
אובדן כושר עבודה מלא מזכה את האדם שסובל ממנו בזכויות שונות מגופים שונים, דבר שעשוי ליצור בלבול רב וחוסר מיצוי של הזכויות הללו. בדיוק בשביל
מדריכים, תשובות ומידע משפטי ברור בנושאי תאונות, מחלות, ביטוח לאומי ותביעות ביטוח.
אובדן כושר עבודה הינו מצב שבו האדם, עקב מחלה או פציעה, אינו יכול להמשיך בעבודתו או נאלץ לצמצם את שעות העבודה שלו. ייתכנו מצבים שבהם האדם יוכל להמשיך לעסוק במקצועו בהיקף שעות מצומצם, לעבור לתפקיד אחר או לתחום אחר שהינו תובעני פחות, וייתכנו מצבים שבהם האדם לא יהיה מסוגל לעבוד בשום עבודה ובשום מקצוע בשל מצבו הבריאותי הקשה. ביטוח מנהלים מכיל רכיב של אובדן כושר עבודה המספק פיצויים במקרה שהמבוטח חלה או נפצע וזאת על פי תנאי הפוליסה. קרן הפנסיה מכילה גם היא רכיב דומה אך בדרך כלל יתקבלו פיצויים רק על מצבים שבהם האדם אינו מסוגל לעבוד כלל בעבודה התואמת את כישוריו. משרדנו סייע למאות נפגעים למצות את הזכויות שלהם מול חברות הביטוח השונות במקרים של אובדן כושר עבודה, ויסייע גם לכם להגיע לתוצאות הטובות ביותר.
קרן הפנסיה של כל עובד מכילה רכיב של נכות מעבודה, אך כדי לממש אותה המבוטח צריך להיות במצב שבו אינו יכול לעבוד בכל עבודה שהיא שהולמת את כישוריו, את מקצועו ואת ידיעותיו, כמו לדוגמא במצב שבו רופא מאבד את היכולת לטפל במטופליו וגם מעבר לתפקיד אחר במחלקה או צמצום שעות העבודה לא יקל עליו. אובדן כושר עבודה הינו רכיב בביטוח מנהלים שמאפשר קבלת פיצויים גם אם האדם מסוגל להמשיך לעבוד במקצוע אחר או בתפקיד אחר. כל זמן שהאדם בריא בזמן שהוא מצטרף לקרן פנסיה או ביטוח מנהלים, הוא יהיה זכאי לפיצויים ללא תנאי נוסף, אולם במידה והאדם חולה במחלה ידועה בעת ההצטרפות, תחול עליו תקופת אכשרה שבדרך כלל נעה בין 3-5 שנים לפני שיוכל למשוך את כספי הפיצויים שלו בגין אותה מחלה. במידה והסיבה לאובדן כושר העבודה לא יהיה קשור למחלה הידועה, כמו למשל תאונה בלתי צפויה או מחלה אחרת, לא יהיה צורך בתקופת אכשרה. כל האמור לעיל תלוי כמובן בתנאי הפוליסה או ההסכם שעליו חתמתם, וחברת הביטוח רשאית להציב לעצמה תנאים וקריטריונים שונים בהתאם לרצונה.
לעיתים קורה שחברת הביטוח שבה נמצאת קרן הפנסיה שלכם או ביטוח המנהלים אינה ששים לשלם עבורכם פיצויים בגין אובדן כושר עבודה או נכות מעבודה, ובמיוחד כשמדובר במבוטחים צעירים. חשוב לציין כי טרם הגשת התביעה עליכם לבדוק היטב שאתם אכן עומדים בקריטריונים השונים, כדי לנטרל מצבים שבהם חברת הביטוח צודקת בטענותיה. במידה ועל פי ההסכם או הפוליסה שברשותכם הינכם זכאים לפיצויים, מומלץ ורצוי להתייעץ עם עורך דין בקיא ומיומן בתחום כדי להבין מדוע חברת הביטוח מסרבת לאשר לכם את הפיצויים המגיעים לכם, ומה ניתן לעשות בנידון. לא פעם קורה שתיק המסמכים הרפואיים שהגשתם פשוט אינו מעודכן או ברור דיו, או שמשהו נראה לחברת הביטוח חשוד. פעמים רבות חברת הביטוח תטען כי לא הצהרתם הצהרת בריאות מדוייקת ונכונה בעת ההצטרפות והסתרתם ממנה מידע, או שהפגיעה שספגתם אינה כה קשה כפי שאתם מתארים אותה. ישנן דרכים להתמודד עם טענות אלו, ולכן כדאי שיהיה איש מקצוע מיומן ומנוסה לצידכם בעת הגשת התביעה לייעוץ, ליווי וייצוג עד לקבלת התוצאות הרצויות.
על ידי פנייה לאיש מקצוע מנוסה כגון עורך דין בקיא ומיומן בתחום אשר זהו תחום עיסוקו העיקרי, ואשר יש לו הצלחות מרובות בתחום, לרבות גם מקרים דומים לשלכם, אתם ממקסמים את הסיכויים שלכם להצליח בתביעה, לקצר הליכים ולהגיע לתוצאות טובות יותר. כאשר יש לצידכם עורך דין טוב אשר מכיר את הילכי הרוח בחברות הביטוח השונות, תוכלו להיות רגועים ושקטים ולדעת שאתם בידיים טובות. עורך הדין יבחן את ההסכם או הפוליסה שעליה חתמתם כדי להעריך את סיכויי התביעה, יעזור לכם לבנות תיק מסמכים רפואיים מקיף וממצה ומגובה היטב בחוות דעת רפואית של רופא תעסוקתי, ייצג אתכם במידה וחברת הביטוח תדרוש ועדה רפואית משלה ( ועדה רפואית של חברת הביטוח אינה חייבת להתבסס על ממצאי ועדה רפואית של המוסד לביטוח לאומי ואינה חייבת להתייחס אליה ) ויאבק על מנת להביא לתוצאות הטובות ביותר עבורכם כדי שתוכלו להחלים, להשתקם או להתמודד עם הפגיעה ללא דאגות נוספות ולהתמקד במה שחשוב באמת – הבריאות שלכם ושל המשפחה שלכם.
אובדן כושר עבודה הינו מצב שבו אדם אינו יכול עוד לעבוד במקצועו או בכל עבודה אחרת. אובדן כושר העבודה יכול להיות חלקי שבו האדם ייאלץ לצמצם את כמות שעות העבודה או התפוקה שלו כדי שלא לפגום בבריאותו, או מוחלט שבו לא יוכל לעבוד יותר בשום תפקיד או מקצוע.
לכל עובד אמורה להיות קרן פנסיה שבה יש רכיב של נכות מעבודה, או ביטוח מנהלים שיש בו רכיב של ביטוח אובדן כושר עבודה. ההסכמים והפוליסות עשויות להשתנות מחברת ביטוח אחת לשניה, וזהוי אחריותו של האדם לברר על מה הוא מכוסה, מהם התנאים לקבלת הפיצויים, מהו הסכום לפיצוי וכדומה.
אדם אשר איבד את כושר העבודה שלו עקב מחלה או תאונה רשאי להגיש תביעה לקרן הפנסיה שלו או ביטוח המנהלים, ואם הוא עומד בקריטריונים השונים הוא יוכל להתחיל לקבל קצבה חודשית בסכום אשר מהווה 75% ממשכורתו האחרונה.
במידה וחברת הביטוח דוחה את תביעת אובדן כושר העבודה חשוב מאד לברר מדוע. הסיבות הנפוצות ביותר היא אי עמידה בקריטריונים, חשש של חברת הביטוח שלא הצהרתם הצהרת בריאות כנה בעת ההצטרפות, אי הבנה בנוגע למצב הבריאותי שלכם או שיש בעיה כלשהי עם תשלומי הפרמייה. במידה וחברת הביטוח דחתה את התביעה שלכם חשוב להתייעץ עם עורך דין בקיא ומנוסה כדי לבדוק מה ניתן לעשות וכיצד ניתן לפעול.
במידה ודחו את התביעה שלכם, עורך הדין יוכל לברר את הסיבה ולבדוק איך אפשר להגיע להסדר עם חברת הביטוח או לצאת למאבק על הזכויות שלכם בכל הדרכים העומדות לרשותו. עורך דין בקיא ומנוסה בתחום יוכל להעריך את סיכויי ההצלחה של התביעה מראש, ובכך לצאת לקרב רק כשברור לחלוטין שהתביעה שלכם מוצדקת ושיש סיכוי סביר שהיא תתקבל.
הזמן הכי טוב לפנות לעורך דין בנוגע לתביעת אובדן כושר עבודה היא בשלב מוקדם ככל הניתן. בדרך זו יוכל עורך הדין לעזור לכם לבנות תיק מסמכים רפואיים מקיף וממצה הכולל את כל ההיבטים של המחלה או הפגיעה שלקיתם בה, להעריך מראש מה סיכויי התביעה והאם אתם עומדים בתנאי ההסכם או הפוליסה שברשותכם, לקצר את ההליכים ולהביא לתוצאות הטובות ביותר האפשריות.
לא תמיד, אך לעיתים, בעיקר במקרים שהם אינם מספיק ברורים עבור חברת הביטוח, ייתכן שתזומנו לועדה רפואית מטעם חברת הביטוח. ועדה זו אינה חייבת להתחשב או להתבסס על מסקנות ועדה רפואית של המוסד לביטוח לאומי גם אם נקצבו לכם אחוזי נכות, ויש להתכונן אליה היטב. מותר להגיע עם עורך דין שייצג אתכם בועדה וישמור על זכויותיכם בה.
כל מקרה הינו לגופו, ולכן חשוב שאביך יגיע לייעוץ אצל עורך דין בקיא ומיומן בתחום אובדן כושר העבודה על מנת לבחון את ההסכם או הפוליסה עליה חתם, מהן ההתנגדויות של חברת הביטוח ומהי חומרת אובדן כושר העבודה שלו. לאחר מכן ניתן יהיה לבחור באסטרטגיה המתאימה ביותר להצלחה בתביעה.

אובדן כושר עבודה מלא מזכה את האדם שסובל ממנו בזכויות שונות מגופים שונים, דבר שעשוי ליצור בלבול רב וחוסר מיצוי של הזכויות הללו. בדיוק בשביל
תאונה או פציעה היא אירוע מטלטל בחיי האדם במובנים רבים, אחד מהם הוא אובדן כושר העבודה שעשוי להתלוות לה. הדבר נכון בוודאי כאשר מדובר בנכות
אובדן כושר עבודה הינו מונח רחב המתאר את רמת אי יכולתו של אדם להמשיך ולפרנס את עצמו ואת משפחתו לאחר מחלה או תאונה. כל אדם
מפרק הכתף הינו אחד המפרקים הגדולים והחשובים בגוף. באחריותו לאפשר לאדם תנועה רחבה וגמישה ביותר של הזרוע, להרימה למעלה, למותחה לצדדים ולהושיטה לפנים או למטה.
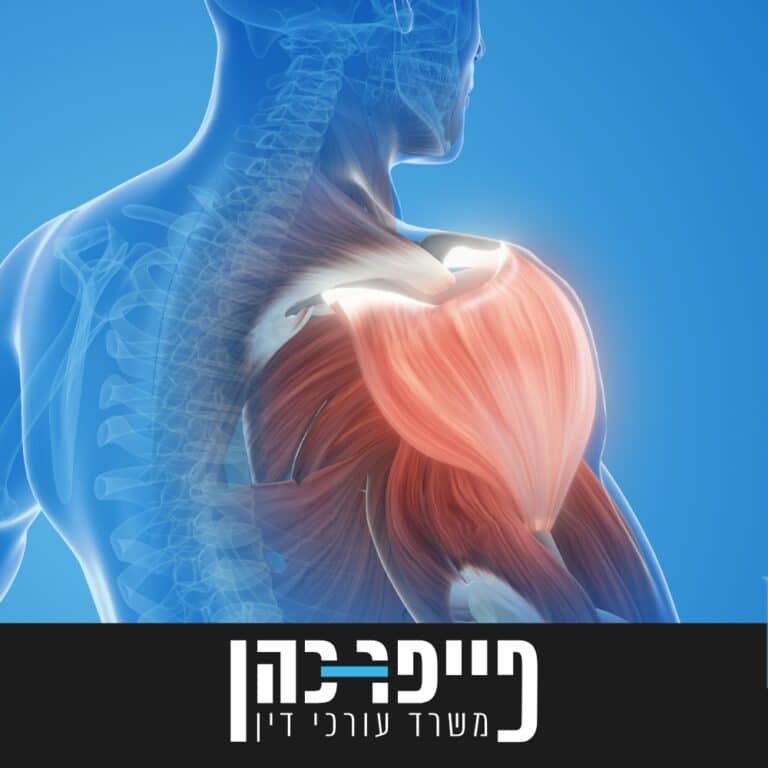
כתף קפואה או קפסוליטיס בעגה מקצועית, הינו מצב שבו מפרק הכתף מפתח שכבות של רקמה צלקתית ועבה עד שהוא מאבד את יכולת הגמישות והתנועה שלו,
אובדן כושר עבודה לצמיתות (חלקי או מלא) מהווה מצב שבו אדם איננו מסוגל לעבוד ולהתפרנס כפי שעשה כן לפני שחלה או נפגע בתאונה. רמת הפגיעה
מחלת הסוכרת הינה אחת ממחלות המאה ה- 21 אשר הולכות ומתפשטות בכל שכבות האוכלוסיה, וקשורה קשר ישיר להשמנה ולתזונה לא בריאה. בשנים האחרונות יש עלייה
כולנו סובלים לעיתים מכאבי ראש בשל תשישות, עייפות, לחץ או עומס, אך לאחר שאנחנו אוכלים, שותים, נחים ומתאוששים קצת, בדרך כלל הם חולפים. אך מה
100 אחוז אובדן כושר עבודה ביטוח לאומי מהווה מצב של חוסר יכולת מוחלט לעבוד, לעתים באופן זמני אך בדרך כלל באופן קבוע לכל החיים. מתי
אם אתם סובלים מ"דאבת שרירים" המכונה גם תסמונת תשישות ובלועזית: פיברומיאלגיה, אנחנו קודם כל רוצים לטפוח לכם על השכם, אתם גדולים מהחיים! ההתמודדות שלכם היא
אחת היכולות המדהימות ביותר של בני אדם הינה זיכרון ארוך. אפילו זכרונות הילדות המוקדמים ביותר שלנו מלווים אותנו לאורך כל חיינו. הזיכרון החזק שלנו הוא
אובדן כושר עבודה הוא שינוי במצבו הבריאותי של אדם, המוביל למצב בו הוא מאבד את כושרו לעבוד למחייתו. אובדן כושר העבודה יכול לנבוע ממחלה, מפציעה
אובדן כושר עבודה לצמיתות הידוע גם כאובדן כושר עבודה קבוע – הוא תרחיש בו כושר עבודתו של אדם נפגע לטווח הרחוק. ישנן דרגות שונות של
ישראלים רבים משלמים מדי חודש בחודשו דמי ביטוח לאומי לצד פרמייה עבור ביטוחי אובדן כושר עבודה פרטיים. לעיתים הגורם המשלם הוא מעסיקו של העובד –
במצב אידיאלי, כל מבוטח התובע את חברת הביטוח שלו אמור לקבל את הפיצויים המגיעים לו, אך במציאות המצב מורכב הרבה יותר. כעקרון, שלושת כללי הזהב
אחד הפחדים של מרבית האנשים הבוגרים בעולם המודרני הינה האפשרות שלא יצליחו לפרנס בכבוד את משפחתם. רוב האנשים דואגים לשיפור התנאים שלהם, להעלאה בשכר או
לא אחת קורה שאדם הסובל מדיכאונות או מחרדות, אך חברת הביטוח ממאנת לפצות אותו בטענות של חוסר אמון במצבו הבריאותי נפשי. המחלות השקופות אותם לא
לקוחות רבים הפונים אל משרדנו שואלים שאלות הקשורות לאובדן כושר עבודה מקצועי. אובדן כושר עבודה מקצועי הינו ביטוח המכסה את המבוטח במקרה ולא יוכל לעסוק
מבוטחים שהוכרו בביטוח הלאומי כנפגעי עבודה הזכאים לקבלת דמי פגיעה בשל תאונת עבודה / מחלת מקצוע / פגיעת מיקרוטראומה, נדרשים להגיש טופס תביעה לנכות מעבודה,
תביעת אובדן כושר עבודה כאשר אדם נפגע בתאונת דרכים, נפגע בתאונת עבודה כלשהי או לקה במחלה, עליו להגיש התביעה מול חברת הביטוח או קרן הפנסיה
פיברומיאלגיה ביטוח לאומי ואובדן כושר עבודה זיווה, בת 54, עברה תאונת דרכים לא פשוטה בדרך לעבודה – ביטוח לאומי הכיר בה כנפגעת תאונת עבודה שקרתה
אובדן כושר עבודה מקצועי הוא מצב בעל השלכות משמעותיות, לגבי העובד עצמו ולגבי בני המשפחה התלויים בו. מצד שני, חברות הביטוח נוטות להקשות על כל
ניתן להגיש תביעה על אובדן כושר עבודה למספר גופים לרבות הביטוח הלאומי, ביטוח מנהלים, חברת הפנסיה וחברת הביטוח במידה ולעובד פוליסת אובדן כושר פרטית. סיבות
מהו אובדן כושר עבודה בקרן פנסיה? כל עובד בישראל בין אם הוא שכיר או עצמאי מחויב בחוק לבצע הפרשות לחיסכון פנסיוני. אובדן כושר עבודה בקרן
פנסיית נכות ניתנת על ידי קרן הפנסיה של העמית בהתבסס על ההפרשות הפנסיוניות. פוליסות אובדן כושר עבודה ניתן לרכוש גם באופן פרטי מחברות הביטוח והן
תביעות אובדן כושר עבודה ניתן להגיש כלפי ביטוח לאומי, קרן הפנסיה, ביטוחי מנהלים וחברות הביטוח למי שמחזיק ברשותו פוליסה רלוונטית. לכל תביעה מסלול משלה ודרכי
פנסיית נכות נועדה לתת מענה לעובד שיכולתו להשתכר נפגע ברמה של יותר מ-25%. התביעה צריכה להיות מוגשת לקרן הפנסיה ועל מנת להיות זכאי לקבצה יש
שכירים בישראל חייבים להיות מבוטחים בקרן פנסיה הכוללת כיסוי לקצבה חודשית של פנסיית נכות למקרה של נכות שאינה מאפשרת להמשיך לעבוד בצורה מלאה או חלקית.
שיחה ראשונית יכולה לעזור להבין אילו זכויות ואפשרויות עומדות בפניכם.